
في هذا المقال
1. اعرف فلوسك بتتصرف فين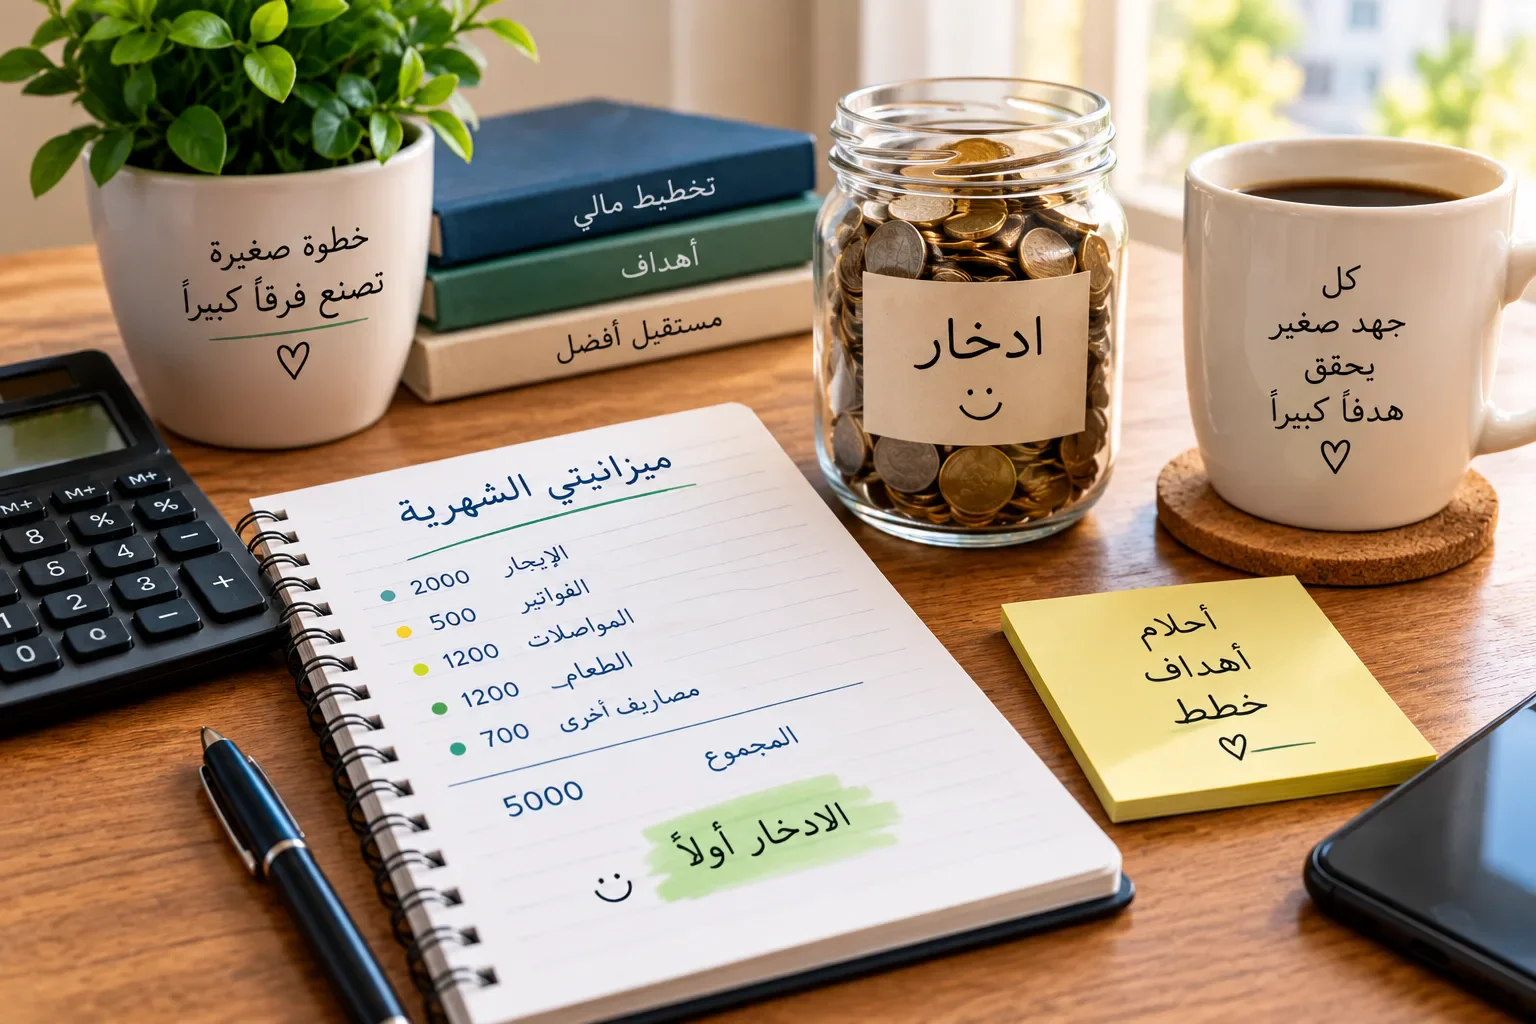
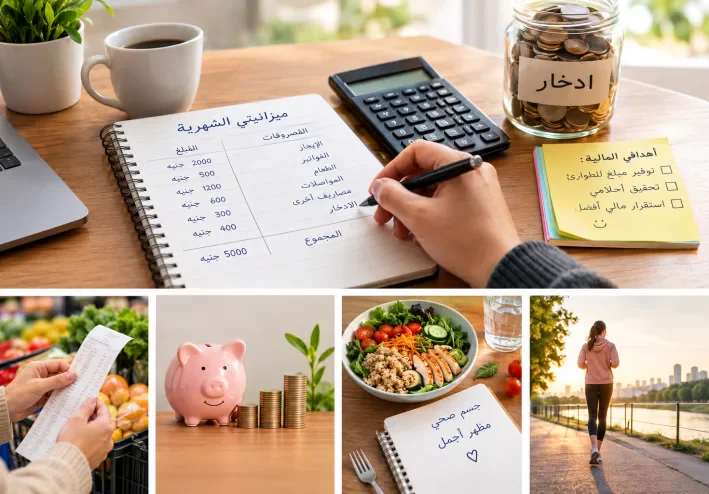
أول خطوة في توفير الفلوس هي إنك تعرف مصاريفك الحقيقية. ممكن تفتكر إنك بتصرف فلوسك على الاحتياجات الأساسية بس، لكن لما تراجع مشترياتك اليومية، هتكتشف إن فيه مبالغ صغيرة بتتجمع مع الوقت.
لمدة أسبوعين، سجّل كل حاجة بتشتريها، بداية من الأكل والمواصلات لحد المشروبات والطلبات الإضافية. ممكن تستخدم كشكول أو تطبيق ملاحظات على الموبايل.
بعد كده، راجع القائمة وحدد المصاريف الضرورية والمصاريف اللي ممكن تقللها من غير ما تأثر على احتياجاتك الأساسية.
2. حدد ميزانية واضحة لكل شهر
الميزانية مش معناها إنك تحرم نفسك من كل حاجة، لكنها وسيلة تساعدك توزع دخلك بطريقة مناسبة.
ابدأ بتحديد دخلك الشهري، وبعدها اكتب المصاريف الأساسية زي الإيجار والفواتير والأكل والمواصلات، ثم حدد الالتزامات الأخرى والمبلغ المتاح للادخار.
ممكن تستخدم قاعدة تقسيم الدخل إلى احتياجات ورغبات وادخار كنقطة بداية، لكن مش لازم تلتزم بنسب ثابتة لو دخلك محدود أو مصاريفك الأساسية مرتفعة. الأهم إن الميزانية تناسب ظروفك الفعلية.
3. وفر مبلغًا صغيرًا بانتظام
من الأخطاء الشائعة إن الشخص يستنى لآخر الشهر علشان يشوف إذا كان هيتبقى معاه فلوس للادخار. أحيانًا المصاريف بتستهلك المبلغ كله قبل ما يقدر يوفر أي حاجة.
بدلًا من كده، حاول تخصص مبلغًا صغيرًا للادخار بمجرد ما تستلم دخلك، بشرط ما يكونش على حساب الأكل أو السكن أو العلاج أو الالتزامات الضرورية.
مثلًا، لو قدرت توفر 100 جنيه كل شهر، فخلال سنة هيتجمع معاك 1200 جنيه، من غير احتساب أي عائد. ولو المبلغ ده مش مناسب لظروفك، ابدأ بأقل منه، وزوده لما تقدر.
4. قلل المصاريف من غير ما تضر احتياجاتك
مش كل توفير معناه إنك تشتري أرخص منتج وخلاص. أحيانًا المنتج الأقل سعرًا بيكون أقل جودة، وبتضطر تشتريه مرة تانية بعد فترة قصيرة.
الأفضل تقارن الأسعار قبل الشراء، وتستفيد من العروض على المنتجات اللي محتاجها فعلًا، وتخطط لوجباتك قبل التسوق، وتقلل المشتريات العشوائية.
كمان راجع الاشتراكات والخدمات اللي بتدفع مقابلها كل شهر، وشوف إذا كنت بتستخدمها فعلًا ولا ممكن تستغنى عن بعضها.
5. فكر قبل ما تشتري أي حاجة
قبل أي عملية شراء غير ضرورية، اسأل نفسك ثلاثة أسئلة:
هل أنا محتاج الحاجة دي فعلًا؟
هل سعرها مناسب لميزانيتي؟
هل ممكن أستنى يوم أو يومين قبل ما أقرر؟
الانتظار لفترة قصيرة ممكن يساعدك تفرق بين الحاجة الحقيقية والرغبة المؤقتة، خصوصًا عند شراء الملابس أو الأجهزة أو المنتجات اللي مش ضرورية بشكل عاجل.
لكن لو الحاجة أساسية أو مرتبطة بسلامتك وصحتك، متأجلهاش لمجرد محاولة توفير مبلغ صغير.
6.جهز مبلغًا للطوارئ بالتدريج
ممكن تحصل ظروف غير متوقعة في أي وقت، زي عطل في جهاز مهم أو مصروف طبي أو نقص مؤقت في الدخل. وجود مبلغ مخصص للطوارئ ممكن يقلل اعتمادك على الاقتراض وقت الأزمات.
ابدأ بهدف بسيط تقدر تحققه، وبعدها حاول تزود المبلغ تدريجيًا حسب قدرتك. احتفظ بفلوس الطوارئ في مكان آمن وسهل الوصول إليه عند الحاجة، مع تجنب المخاطرة بها في استثمارات لا تفهمها.
ولو دخلك بالكاد بيغطي الأساسيات، متضغطش على نفسك لتحقيق هدف ادخار كبير بسرعة؛ الأولوية للاحتياجات الضرورية.
7. تابع تقدمك كل شهر
في نهاية كل شهر، خصص وقتًا لمراجعة ميزانيتك. شوف إيه المصاريف اللي قدرت تقللها، وهل المبلغ اللي وفرته مناسب لظروفك، وإيه التغييرات اللي محتاج تعملها الشهر الجاي.
لو ما قدرتش توفر المبلغ اللي كنت مخطط له، متعتبرش ده فشلًا. ممكن تكون ظهرت مصاريف ضرورية أو حصل ظرف غير متوقع.
الهدف هو إنك تتعلم من تجربتك وتطور خطتك، مش إنك تحقق نتيجة مثالية من أول شهر.
مثال للكلام ده
لنفترض إن شخصًا دخله الشهري 7000 جنيه، وإن مصاريفه الضرورية والالتزامات الأساسية بتبلغ 6000 جنيه. يتبقى معاه 1000 جنيه قبل حساب أي مصروفات إضافية أو طوارئ.
في الحالة دي، ممكن يبدأ بتخصيص جزء مناسب من المبلغ المتبقي للادخار، ويترك جزءًا للمصاريف المتغيرة، مع تعديل الخطة حسب احتياجاته الحقيقية.
أما لو المصاريف الضرورية بتساوي الدخل كله أو بتزيد عليه، فالحل مش مجرد تقليل المشتريات البسيطة؛ ممكن يحتاج الشخص إلى مراجعة الالتزامات الكبيرة، أو البحث عن فرصة لزيادة دخله، أو طلب مساعدة مناسبة حسب ظروفه.
المثال ده للتوضيح فقط، لأن ميزانية كل شخص بتختلف حسب السكن والأسرة والديون والاحتياجات اليومية.
تابع جديد Khaledhazem
اختر إشعارات الموقع أو البريد أو الاثنين. الزائر يقدر يشترك ببريده دون تسجيل حساب.
الإبلاغ عن المقال
لو لاحظت مشكلة في المحتوى، أرسلها لفريق المراجعة. لن تظهر بياناتك لكاتب المقال أو للقراء.
تعذّر إرسال البلاغ الآن. حاول مرة أخرى لاحقًا.
سجّل الدخول لإرسال بلاغ



النقاش
التعليقات (0)
فكرة تضيفها، أو سؤال يفتح حوارًا.
الرجاء تسجيل الدخول لتتمكن من التعليق